Inadimplência no agronegócio gaúcho: os impactos das crises climáticas e a importância da proteção jurídica do crédito
Em um cenário de instabilidade climática e crescente endividamento no campo, empresas fornecedoras de máquinas, implementos e insumos agrícolas precisam reforçar suas garantias contratuais e adotar estratégias eficientes para preservar seus créditos.
Os desafios da inadimplência no agronegócio do Rio Grande do Sul
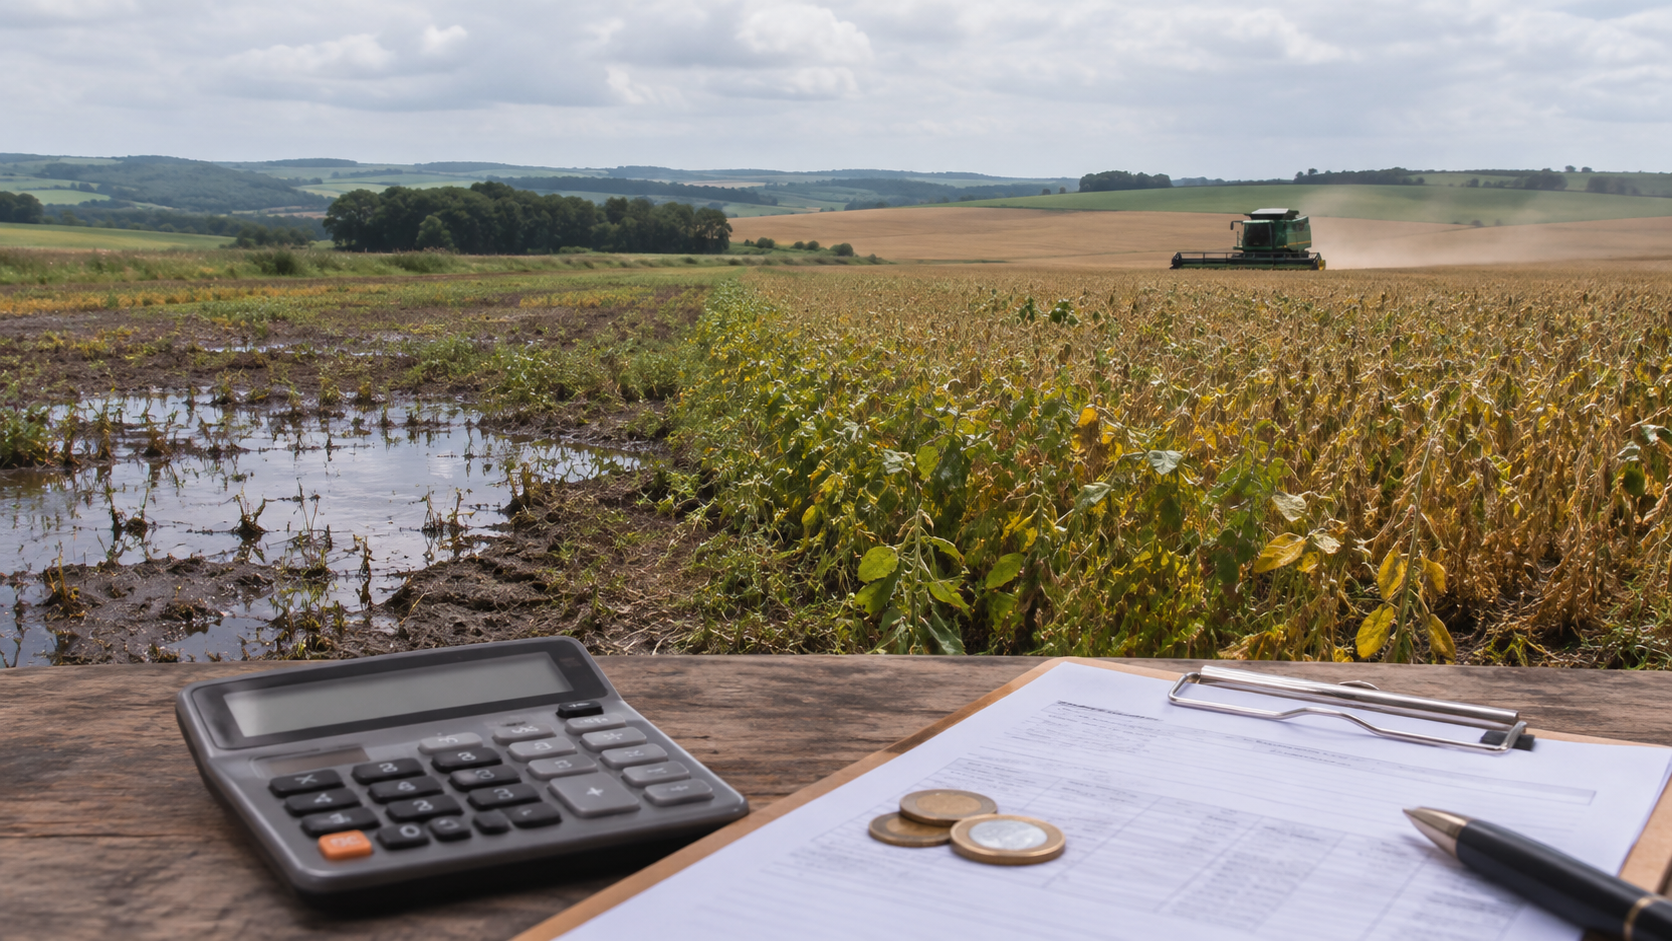
O agronegócio é um dos principais pilares econômicos do Rio Grande do Sul. Entretanto, as sucessivas adversidades climáticas, associadas aos elevados custos de produção, às oscilações nos preços das commodities e ao endividamento dos produtores rurais, têm imposto desafios expressivos às empresas que integram a cadeia produtiva.
Os efeitos desse cenário ultrapassam os limites das propriedades rurais. Empresas fornecedoras de máquinas, implementos agrícolas, fertilizantes, sementes, defensivos e outros insumos também suportam as consequências financeiras das dificuldades enfrentadas pelos produtores.
A dimensão do problema pode ser observada nos indicadores nacionais. Segundo levantamento da Serasa Experian, a inadimplência da população rural brasileira atingiu 8,8% no primeiro trimestre de 2026, representando aumento de 1,2 ponto percentual em relação ao mesmo período do ano anterior. O indicador considera dívidas vencidas há mais de 180 dias, contraídas por pessoas físicas da população rural com empresas de setores relacionados ao agronegócio.[1]
No Rio Grande do Sul, as condições climáticas acrescentam uma camada particular de complexidade. Depois de sucessivos episódios de estiagem que comprometeram a produção agrícola, a safra 2026/2027 passou a enfrentar dificuldades distintas entre as regiões do Estado.
Conforme levantamento divulgado pela Emater/RS-Ascar em 12 de novembro de 2026, a semeadura da soja havia alcançado 39% da área projetada. Enquanto o excesso de precipitações restringia as operações agrícolas em determinadas regiões do Norte gaúcho, localidades do Sul enfrentavam limitações decorrentes da menor disponibilidade de umidade no solo.[2]
Essa instabilidade repercute na capacidade de planejamento dos produtores e, consequentemente, no fluxo de recebimentos das empresas que comercializam seus produtos a prazo.
O risco climático não pode ser compreendido apenas como um problema da produção rural. Ele também representa um risco financeiro e contratual para toda a cadeia de fornecimento.
Segurança contratual: a prevenção começa antes da inadimplência
Em um ambiente econômico marcado pela imprevisibilidade, a proteção do crédito empresarial deve começar antes mesmo da concretização da venda.
A concessão de crédito baseada exclusivamente no histórico comercial do comprador, na confiança construída ao longo dos anos ou na expectativa de uma boa safra futura pode expor a empresa a riscos patrimoniais significativos. Embora a confiança seja elemento importante nas relações comerciais, ela não substitui a necessidade de instrumentos contratuais juridicamente adequados.
Contratos bem estruturados devem estabelecer, com clareza, as obrigações assumidas, os vencimentos, as condições de pagamento, os encargos aplicáveis e as consequências do inadimplemento. A depender da natureza da operação, também devem ser avaliadas garantias pessoais ou reais, como fiança, aval e alienação fiduciária, observados os requisitos legais de cada instrumento.
Outro aspecto frequentemente negligenciado é a conservação dos documentos relacionados à negociação. Notas fiscais, comprovantes de entrega, contratos, títulos de crédito e registros das renegociações podem ser decisivos para demonstrar a existência e a exigibilidade da obrigação.
A importância dessa documentação encontra respaldo na jurisprudência do Superior Tribunal de Justiça: notas fiscais acompanhadas da comprovação de recebimento das mercadorias podem instruir ação monitória, conforme as circunstâncias do caso.[3]
A organização documental e a adequada formalização das operações comerciais, portanto, não constituem apenas cuidados administrativos. São medidas que podem influenciar diretamente a efetividade de uma futura recuperação de crédito.
Crises climáticas autorizam automaticamente a prorrogação das dívidas?
Uma das questões mais relevantes para as empresas que negociam com produtores rurais diz respeito aos pedidos de prorrogação de vencimentos fundamentados em perdas de safra ou adversidades climáticas.
É necessário distinguir as operações de crédito rural submetidas à legislação específica das obrigações comerciais decorrentes da compra e venda de mercadorias.
A Súmula 298 do Superior Tribunal de Justiça reconhece, nos termos da lei, o direito do devedor ao alongamento de dívidas originadas de operações de crédito rural. Contudo, a existência de uma atividade agrícola na origem da negociação não transforma automaticamente qualquer obrigação comercial em operação de crédito rural sujeita ao mesmo regime jurídico.[4]
Essa distinção foi reafirmada pela Quarta Turma do STJ no julgamento do Recurso Especial nº 2.250.937/MG, concluído em junho de 2026. Na ocasião, o Tribunal reconheceu que dívida proveniente de contrato de compra e venda de mercadorias celebrado com fornecedor que não é instituição financeira não configura, por si só, operação de crédito rural para fins de aplicação do alongamento previsto na Súmula 298.[5]
Isso não significa que as adversidades climáticas sejam juridicamente irrelevantes para os contratos comerciais. Dependendo das circunstâncias, poderão surgir discussões sobre caso fortuito, força maior, revisão contratual ou outras hipóteses previstas na legislação.
A aplicação desses institutos, entretanto, exige análise das condições específicas da obrigação, da distribuição contratual de riscos e dos requisitos legais correspondentes. Para as empresas fornecedoras, compreender essa distinção é fundamental para avaliar pedidos de prorrogação e evitar renegociações baseadas em pressupostos jurídicos equivocados.
Recuperação de crédito: o risco de esperar pela próxima safra
Nas relações comerciais do agronegócio, é relativamente comum que o inadimplemento seja acompanhado de pedidos de novos prazos, muitas vezes vinculados à comercialização da safra seguinte.
A renegociação pode ser uma alternativa legítima e economicamente vantajosa, especialmente quando existem perspectivas concretas de recuperação da capacidade de pagamento. O problema surge quando essas prorrogações passam a ocorrer sucessivamente, sem uma avaliação criteriosa da situação financeira do devedor e sem a constituição de garantias adequadas.
Enquanto o credor aguarda, o cenário patrimonial pode se modificar. Outros credores podem buscar judicialmente a satisfação de seus créditos, bens podem ser alienados e novas obrigações podem comprometer a capacidade de pagamento do devedor.
Mesmo quando o crédito permanece juridicamente exigível, a recuperação efetiva pode se tornar progressivamente mais difícil.
Existe uma diferença fundamental entre possuir o direito de receber e encontrar patrimônio juridicamente disponível para satisfazer esse direito.
Por essa razão, uma política eficiente de recuperação de créditos não deve se limitar ao envio de cobranças periódicas ou à concessão de sucessivas oportunidades de pagamento. É necessário avaliar a situação individual de cada devedor, a natureza da obrigação, as garantias existentes e as alternativas juridicamente disponíveis para sua satisfação.
Em determinadas situações, a formalização de uma renegociação acompanhada de garantias suficientes poderá representar a solução mais eficiente. Em outras, a adoção tempestiva das medidas judiciais cabíveis será necessária para preservar a utilidade prática da cobrança.
A pesquisa patrimonial e as medidas de constrição judicial também exigem atenção às restrições legais de penhorabilidade, especialmente no ambiente rural. No Tema Repetitivo 1.234, o STJ fixou que cabe ao executado provar a exploração familiar da pequena propriedade rural para fins de reconhecimento de sua impenhorabilidade.[6]
O objetivo não deve ser simplesmente judicializar o maior número possível de cobranças, mas identificar, com critério, o momento em que a continuidade das tratativas deixa de ser uma alternativa razoável.
Prescrição e perda de patrimônio: o tempo atua contra o credor
Além do risco de redução do patrimônio disponível, existe outro fator que exige atenção permanente das empresas credoras: a prescrição.
O ordenamento jurídico estabelece prazos distintos para o exercício das pretensões de cobrança, conforme a natureza da obrigação e do instrumento que a representa.
O artigo 206, § 5º, inciso I, do Código Civil estabelece, como regra, o prazo de cinco anos para a pretensão de cobrança de dívidas líquidas constantes de instrumentos públicos ou particulares. Já a pretensão de execução de duplicata contra o sacado e seus respectivos avalistas está sujeita, em regra, ao prazo de três anos contados do vencimento, nos termos do artigo 18, inciso I, da Lei nº 5.474/1968.
A perda da eficácia executiva de determinado título não implica, necessariamente, o desaparecimento de todas as possibilidades de cobrança judicial. A viabilidade de outras medidas, contudo, dependerá dos documentos existentes e dos prazos prescricionais aplicáveis.
Há ainda um equívoco recorrente nas práticas de cobrança: acreditar que o simples envio de notificações extrajudiciais seja suficiente para interromper a prescrição.
O Superior Tribunal de Justiça possui entendimento no sentido de que a notificação extrajudicial enviada pelo credor, isoladamente, não interrompe o prazo prescricional, conforme reafirmado no AgInt no AREsp nº 2.568.641/SP, publicado em setembro de 2025.[7]
A legislação admite determinadas causas de interrupção, entre elas o reconhecimento inequívoco do direito pelo devedor, conforme o artigo 202, inciso VI, do Código Civil. Entretanto, a existência de negociações informais não deve ser confundida automaticamente com a ocorrência de uma causa interruptiva.
Outro aspecto relevante é que, segundo orientação do STJ, a interrupção da prescrição somente pode ocorrer uma vez na mesma relação jurídica, ainda que surjam causas interruptivas distintas. Esse entendimento foi aplicado no REsp nº 2.253.418/BA, julgado em março de 2026.[8]
Assim, o credor precisa considerar simultaneamente dois riscos: o decurso do prazo para exigir judicialmente a obrigação e a possibilidade de que, ao final desse período, já não exista patrimônio suficiente para satisfazer o crédito.
Uma cobrança juridicamente viável, mas iniciada tardiamente, pode encontrar obstáculos patrimoniais que comprometam sua efetividade.
A importância de uma política permanente de gestão e recuperação de créditos
Diante desse cenário, a gestão da inadimplência precisa integrar o planejamento estratégico das empresas do setor agrícola.
Não basta acompanhar os valores vencidos. É necessário compreender a composição da carteira de recebíveis, identificar situações de maior exposição financeira e estabelecer critérios objetivos para a concessão de crédito e para eventuais renegociações.
Uma atuação preventiva envolve a revisão dos instrumentos contratuais, a avaliação das garantias, a organização documental e o acompanhamento dos prazos legais. Da mesma forma, a recuperação de créditos deve considerar a possibilidade de composição extrajudicial, sem desconsiderar a necessidade de medidas judiciais quando as circunstâncias justificarem sua adoção.
Essa abordagem permite tratar de maneira diferenciada situações de dificuldade financeira transitória e casos em que existem sinais concretos de comprometimento da capacidade de pagamento. Também contribui para evitar que decisões comerciais tomadas isoladamente, sem análise jurídica, acabem aumentando a exposição financeira da empresa.
Considerações finais
As dificuldades enfrentadas pelo agronegócio gaúcho exigem compreensão das particularidades econômicas e climáticas da atividade rural. Contudo, reconhecer os desafios enfrentados pelos produtores não significa transferir integralmente às empresas fornecedoras os riscos de sucessivas frustrações de safra.
A continuidade da cadeia produtiva depende não apenas da capacidade de recuperação dos agricultores, mas também da estabilidade financeira das empresas responsáveis pelo fornecimento de máquinas, equipamentos, insumos e serviços.
Nesse contexto, a segurança contratual e a recuperação eficiente de créditos assumem importância estratégica.
A melhor forma de enfrentar a inadimplência não começa quando o devedor deixa de pagar, mas na estruturação das condições que permitirão à empresa proteger seus direitos caso o inadimplemento venha a ocorrer.
No agronegócio, em que o desempenho econômico está frequentemente condicionado a fatores climáticos imprevisíveis, a combinação entre prevenção contratual, acompanhamento financeiro e atuação jurídica tempestiva representa um instrumento relevante de proteção patrimonial e sustentabilidade empresarial.
Referências
- SERASA EXPERIAN. Inadimplência no agronegócio chega a 8,8% no primeiro trimestre de 2026. Publicado em 15 jul. 2026. Levantamento nacional de pessoas físicas da população rural. Fonte: Consultar fonte ↑
- EMATER/RS-ASCAR, via Secretaria da Agricultura do RS. Plantio da soja no Rio Grande do Sul acontece em diferentes ritmos entre as regiões. Publicado em 12 nov. 2026. Fonte: Consultar fonte ↑
- STJ. REsp nº 1.994.370/SP, Terceira Turma, rel. Min. Marco Aurélio Bellizze, julgado em 12 dez. 2023, DJe 14 dez. 2023. Ação monitória instruída por notas fiscais, prova de entrega e duplicatas. Ver também Jurisprudência em Teses, edição 18, tese 4. Acórdão: Consultar fonte ; repertório: Consultar fonte ↑
- STJ. Súmula nº 298, Segunda Seção, julgada em 18 out. 2004, DJ 22 nov. 2004. Enunciado: "O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei." Fonte: Consultar fonte ↑
- STJ. REsp nº 2.250.937/MG, Quarta Turma, rel. Min. Maria Isabel Gallotti, julgado em 30 jun. 2026, DJEN 3 jul. 2026. Distinção entre obrigação comercial decorrente de compra e venda e operação de crédito rural. Acórdão: Consultar fonte ↑
- STJ. Tema Repetitivo nº 1.234, Corte Especial, REsp nº 2.080.023/MG e REsp nº 2.091.805/GO, julgados em 6 nov. 2024, DJe 11 nov. 2024. Tese: "É ônus do executado provar que a pequena propriedade rural é explorada pela família para fins de reconhecimento de sua impenhorabilidade." Fonte: Consultar fonte ↑
- STJ. AgInt no AREsp nº 2.568.641/SP, Quarta Turma, rel. Min. Raul Araújo, julgado em 1º set. 2025, DJEN 8 set. 2025. Entendimento de que o simples envio de notificação extrajudicial não interrompe a prescrição. Acórdão: Consultar fonte ↑
- STJ. REsp nº 2.253.418/BA, Terceira Turma, rel. Min. Nancy Andrighi, julgado em 9 mar. 2026, DJEN 12 mar. 2026. Princípio da unicidade da interrupção prescricional (art. 202 do Código Civil). Jurisprudência: Consultar fonte ↑